Запишите поступления
Определите общий состав счетов и доходов за выбранный месяц.
Понятный бюджет начинается с правил учёта. Посмотрите, как распределить поступления, подготовиться к ежегодным покупкам и сверить остатки без двойного учёта переводов.
Кнопка откроет сервис презентаций Slidy в новой вкладке.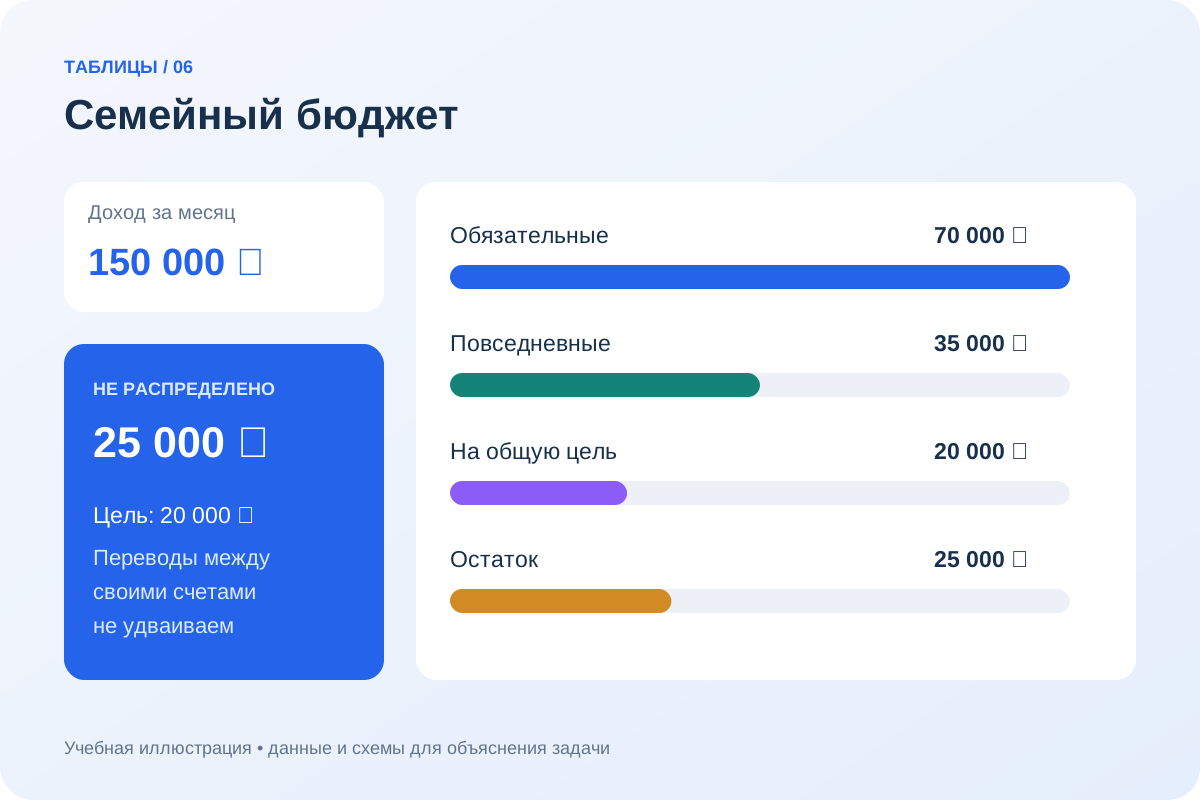
При поступлениях 150 000 ₽, обязательных тратах 70 000 ₽ и повседневных 35 000 ₽ остаётся 45 000 ₽. Из них 20 000 ₽ направлены на цель, а 25 000 ₽ пока не распределены.
Месячный план объединяет общие поступления, обязательные расходы, повседневные покупки и сумму на цель.
| Категория | Сумма |
|---|---|
| Поступления | 150 000 ₽ |
| Обязательные расходы | 70 000 ₽ |
| Повседневные покупки | 35 000 ₽ |
| Отложено на общую цель | 20 000 ₽ |
Накопление на собственном счёте меняет распределение денег, но не создаёт второй расход. В этом коротком плане не учтены начальные остатки и долги.
Excel-файл сохраняет оформление и формулы там, где они предусмотрены. CSV содержит только учебные значения. Откройте учебный файл в своём табличном редакторе для самостоятельной работы.
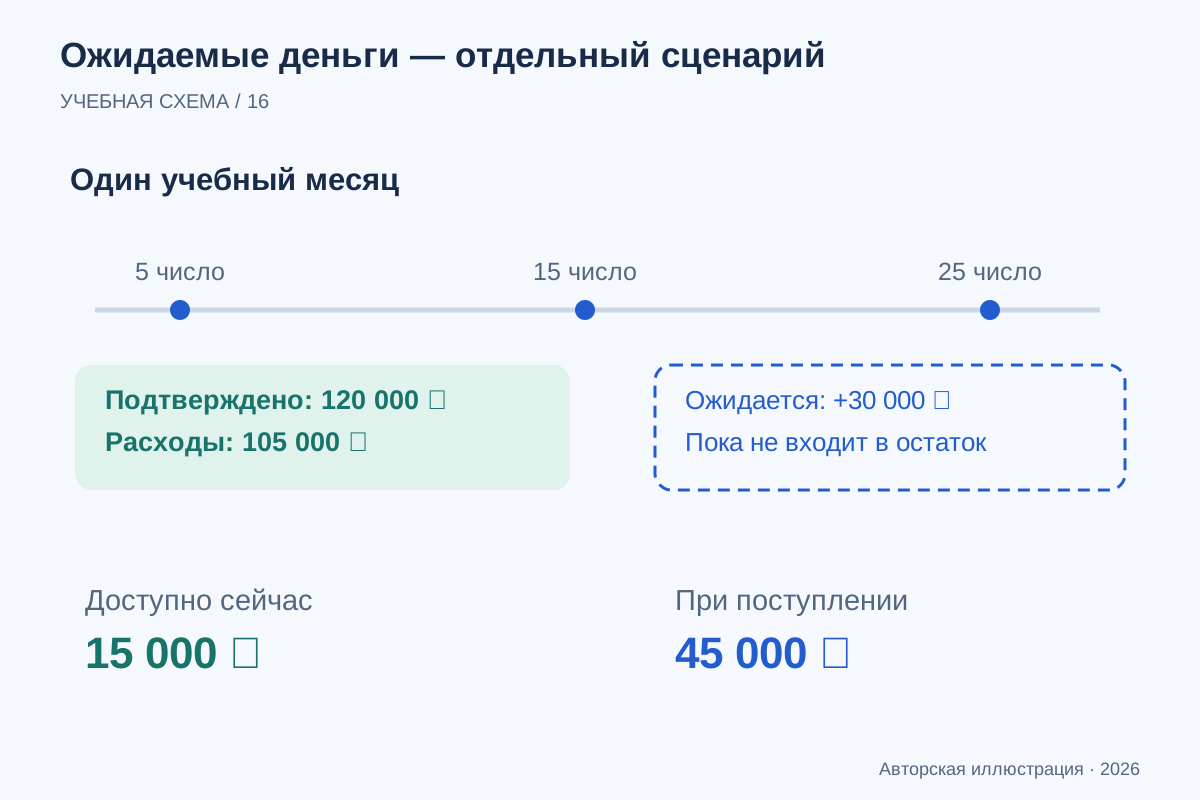
Нерегулярный доход удобнее показывать двумя сценариями одного месяца. В базовом сценарии семья уже получила 120 000 ₽, а предусмотренные внешние расходы составляют 105 000 ₽. Остаток после этих расходов — 15 000 ₽. Дополнительные 30 000 ₽ пока ожидаются, поэтому в текущую сумму доступных средств они не входят. У ожидаемого поступления есть собственный статус, даже если известна предполагаемая дата.
Расширенный сценарий показывает, что произойдёт после получения этой суммы: поступления достигнут 150 000 ₽, остаток — 45 000 ₽. Разница 30 000 ₽ объясняется только дополнительным доходом; расходная часть здесь намеренно одинаковая. Если платёж задержался, базовый сценарий продолжает описывать имеющиеся деньги. Если пришёл, запись меняет статус и учитывается один раз. Такой разбор помогает отделять сегодняшние возможности от будущих планов без попытки предсказать дату оплаты или доход следующего месяца.
Сейчас после показанных расходов доступны 15 000 ₽; 45 000 ₽ — условный сценарий.
| Показатель | Базовый сценарий | При дополнительном поступлении |
|---|---|---|
| Учтённый доход | 120 000 ₽ | 150 000 ₽ |
| Внешние расходы | 105 000 ₽ | 105 000 ₽ |
| Остаток после расходов | 15 000 ₽ | 45 000 ₽ |
| Статус дополнительных 30 000 ₽ | Не включены: ожидаются | Условие сценария: получены |
Определите общий состав счетов и доходов за выбранный месяц.
Отделите потребление, внутренние переводы и деньги на цели.
Сверьте доступные средства и решите, как использовать свободную сумму.
Выберите, какие деньги относятся к общему учёту: все счета семьи или только средства на совместные расходы. Зафиксируйте начальные остатки на выбранную дату. Без этого разница между поступлениями и тратами не объяснит сумму на счетах.
Для операций достаточно даты, типа, категории, суммы, владельца и комментария. Категорий должно хватать для решений: «жильё», «продукты», «транспорт» полезнее, чем одна строка «разное». Слишком подробный справочник усложняет привычку вести учёт.
Обязательная часть 70 000 ₽ включает жильё и регулярные платежи, повседневная 35 000 ₽ — текущие покупки. После этих расходов остаётся 45 000 ₽. Решение отложить 20 000 ₽ на цель уменьшает доступный к распределению остаток до 25 000 ₽.
Это различие между денежным остатком и свободной суммой. Средства на накопительном счёте продолжают принадлежать семье, но уже имеют назначение. Если цель отложена, пересмотрите распределение; не создавайте вымышленный доход на 20 000 ₽.
| Статья | Сумма, ₽ | Смысл |
|---|---|---|
| Поступления | 150 000 | Получено за месяц |
| Обязательные расходы | 70 000 | Потребление |
| Повседневные расходы | 35 000 | Потребление |
| На цель | 20 000 | Распределение накоплений |
| Свободно | 25 000 | Без назначения |
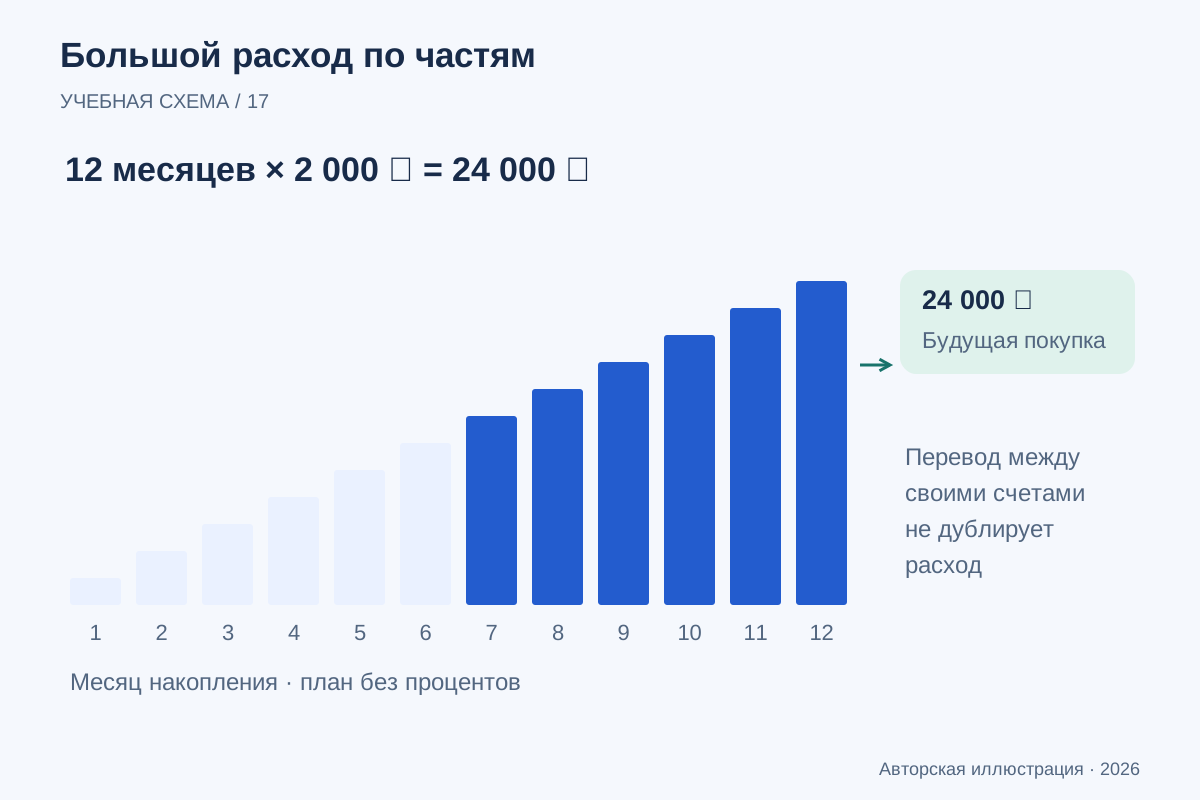
Покупка на 24 000 ₽ через двенадцать месяцев превращается в понятный месячный план: 24 000 / 12 = 2 000 ₽. Если стартовая сумма на цель нулевая и каждый взнос выполнен, к третьему месяцу будет 6 000 ₽, к шестому — 12 000 ₽, к двенадцатому — вся нужная сумма. Это календарь распределения денег; проценты по вкладу и изменение цены покупки в нём не рассчитаны.
Плановые взносы и фактически отложенные суммы хранятся отдельно. Пропущенный месяц не исчезает из истории: он показывает отклонение от цели и повод пересмотреть оставшийся график. Перевод 2 000 ₽ между своими счетами меняет назначение денег, но не означает, что покупка уже состоялась. Когда семья оплатит товар внешнему продавцу, в расходах появится стоимость покупки один раз. Накопление и последующая оплата таким образом не удваивают потребление семьи.
2 000 ₽ × 12 = 24 000 ₽; накопление и покупка учитываются разными типами операций.
| Конец месяца | План за месяц | Накопленный план | До цели |
|---|---|---|---|
| 3-го | 2 000 ₽ | 6 000 ₽ | 18 000 ₽ |
| 6-го | 2 000 ₽ | 12 000 ₽ | 12 000 ₽ |
| 9-го | 2 000 ₽ | 18 000 ₽ | 6 000 ₽ |
| 12-го | 2 000 ₽ | 24 000 ₽ | 0 ₽ |
Перевод со своей карты на свой накопительный счёт отражайте как внутреннее перемещение. Если записать его расходом, а затем ещё раз списать накопления при покупке, стоимость цели будет посчитана дважды. Аналогично перевод между членами семьи внутри общего бюджета не создаёт нового дохода.
Возврат за отменённую покупку связывайте с исходной категорией. Для общего заказа, который частично оплачивают друзья, отделяйте собственную долю от возмещения. Комментарий или идентификатор связанной операции помогает восстановить логику через месяц.
Раз в неделю сравните журнал с доступными остатками и проверьте крупные пропуски. Затем посмотрите не только на перерасход категории, но и на причину: выросли цены, была разовая покупка или план изначально был занижен.
В конце месяца перенесите выводы в следующий план. Не сокращайте автоматически все категории на одинаковый процент: регулярный платёж и необязательная покупка по-разному поддаются изменению. Важен согласованный приоритет семьи, а не универсальная пропорция расходов.
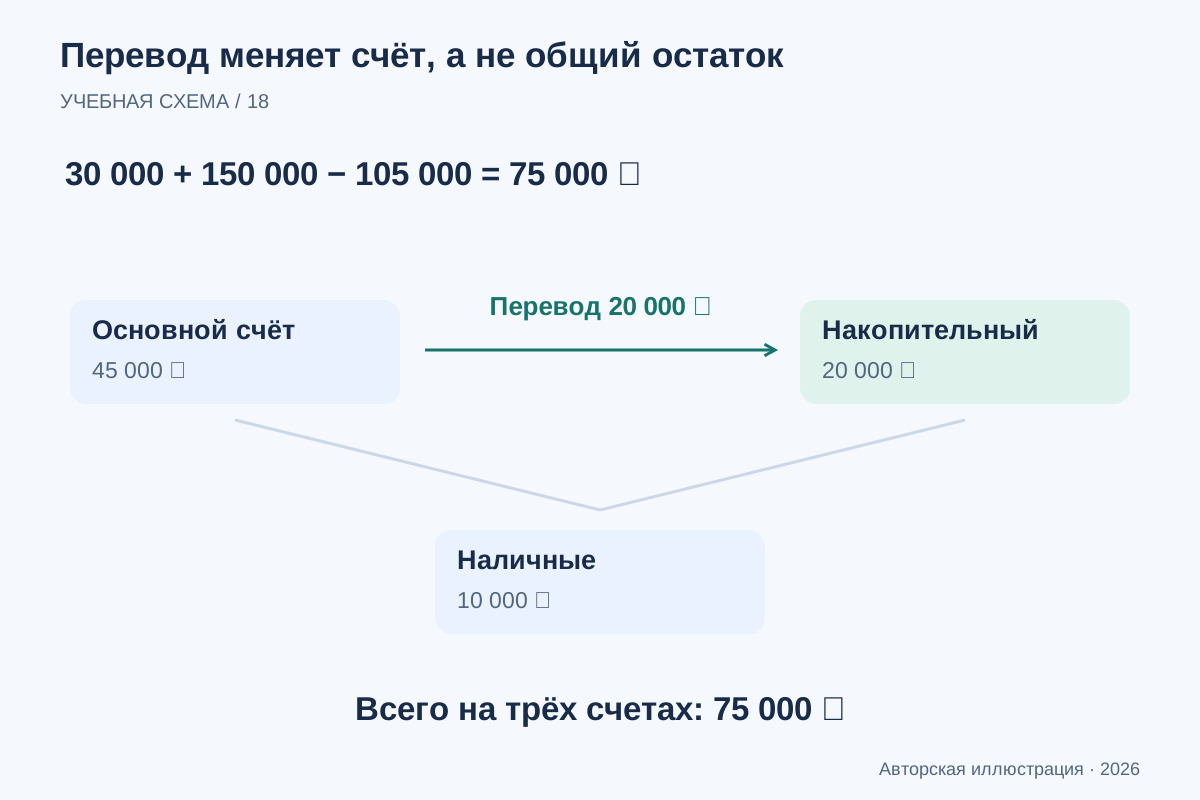
Контрольный остаток начинается с денег на выбранную дату. В примере это 30 000 ₽. За месяц поступило 150 000 ₽, внешние расходы составили 105 000 ₽, поэтому в границах общего бюджета должно остаться 75 000 ₽. Дальше эта величина сравнивается с суммой реальных остатков на всех включённых счетах и наличных, а не с балансом только одной карты.
После перевода 20 000 ₽ на собственный накопительный счёт деньги распределены так: карта — 45 000 ₽, накопительный счёт — 20 000 ₽, наличные — 10 000 ₽. Их сумма по-прежнему равна 75 000 ₽. Внутренняя стрелка не уменьшает общий остаток и не создаёт новый доход. Доступный кредитный лимит и непогашенные долги в этот положительный остаток денег не включены. Если сверка не сходится, ищут пропущенную внешнюю операцию, неверную дату или счёт за пределами выбранного состава.
45 000 + 20 000 + 10 000 = 75 000 ₽ на включённых в бюджет счетах.
| Место хранения | До внутреннего перевода | После перевода |
|---|---|---|
| Карта | 65 000 ₽ | 45 000 ₽ |
| Накопительный счёт | 0 ₽ | 20 000 ₽ |
| Наличные | 10 000 ₽ | 10 000 ₽ |
| Всего | 75 000 ₽ | 75 000 ₽ |
Детали, которые помогают
проверить результат.
Для семейного обсуждения пригодится короткий обзор категорий и планов. Кнопка «Попробовать» открывает Slidy.