Определите случай
Проверьте, относится ли расчёт к обычной болезни самого работника.
Разберите последовательность начисления на готовом примере: заработок двух лет, страховой стаж и календарные дни болезни. Отдельные схемы объясняют переход между месяцами и проверку результата.
Кнопка откроет сервис презентаций Slidy в новой вкладке.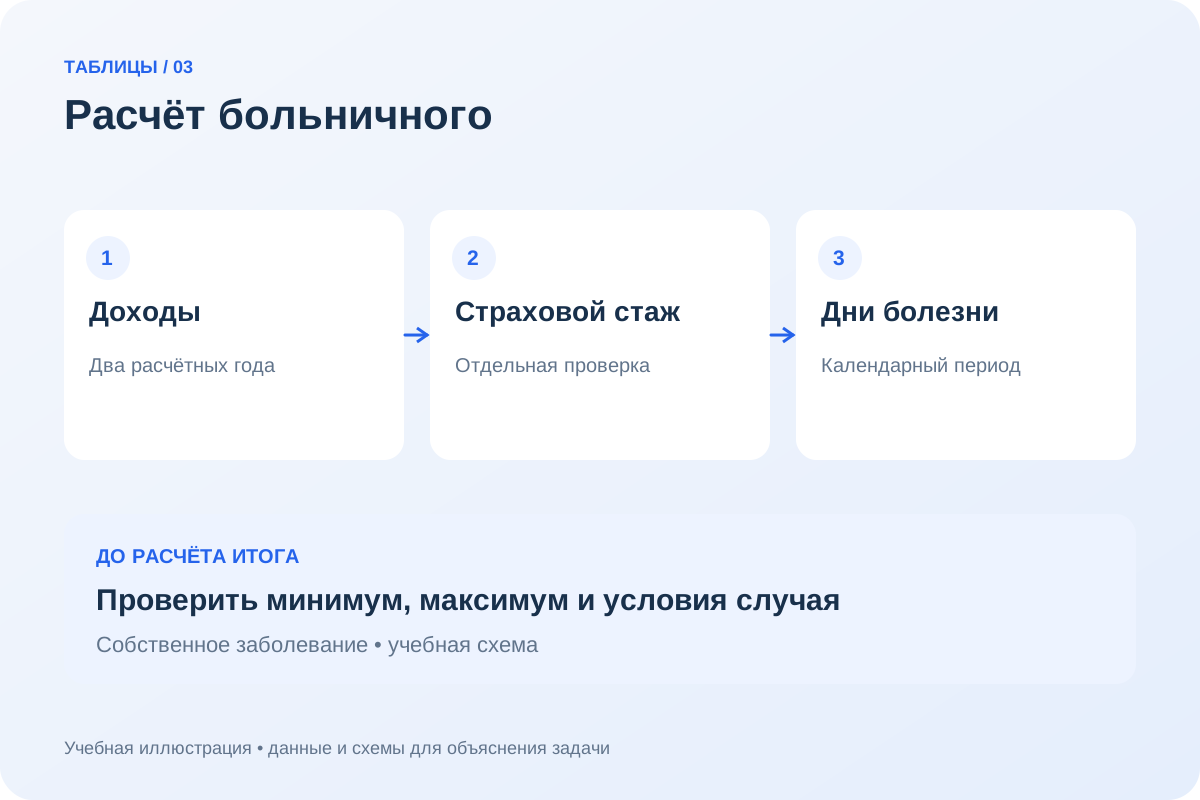
Учебный случай: обычная болезнь работника, стаж 6 лет и 7 календарных дней нетрудоспособности. Заработки 720 000 ₽ и 840 000 ₽ показаны отдельно по расчётным годам.
Работающий застрахованный сотрудник, собственное обычное заболевание с 5 октября 2026 года, стаж 6 лет, полная занятость и районный коэффициент 1.
| Величина | Значение |
|---|---|
| Доход 2024 года с учётом предела, ₽ | 720 000 |
| Доход 2025 года с учётом предела, ₽ | 840 000 |
| Средний дневной заработок, ₽ | 2 136,99 |
| Процент стажа, % | 80 |
| Начислено до удержаний, ₽ | 11 967,13 |
Расчётный пример относится только к указанным условиям. Уход за ребёнком, травма на производстве, замена лет и иные специальные случаи требуют другой проверки. Дневное пособие округлено до копеек перед умножением на дни.
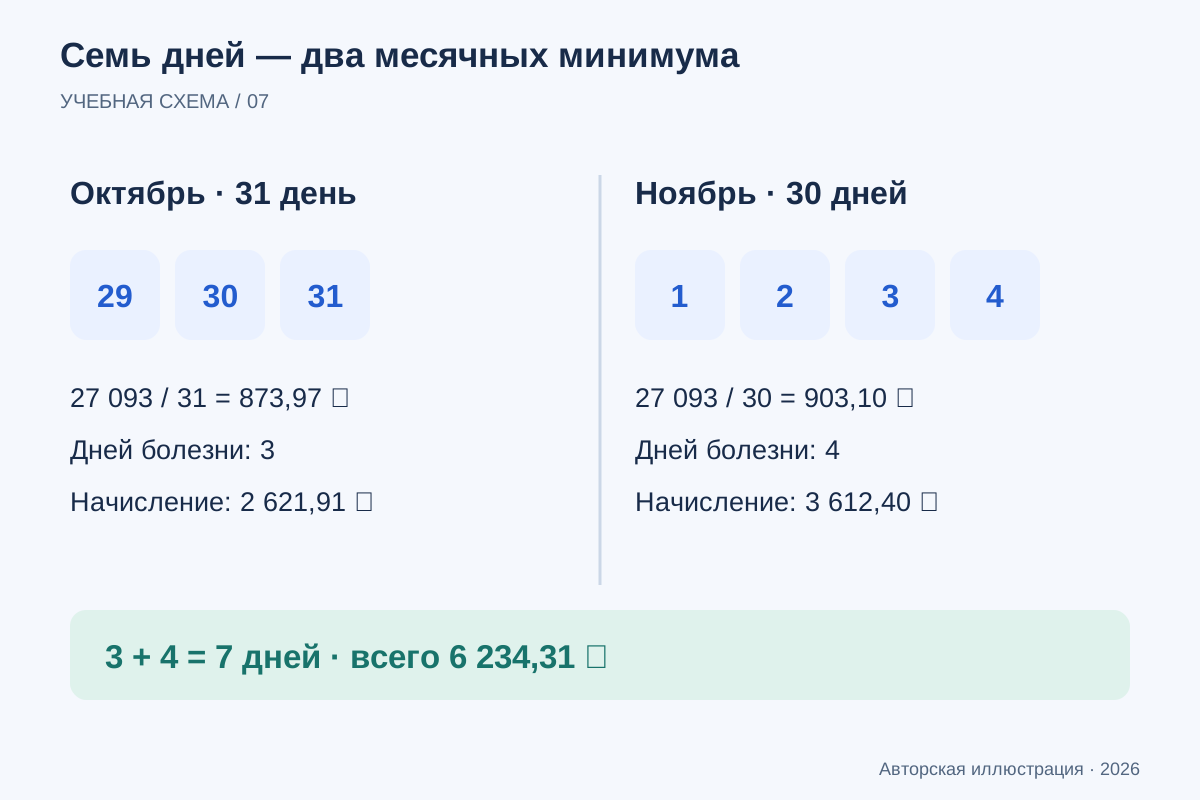
Рассмотрим собственное заболевание с 29 октября по 4 ноября 2026 года включительно: три дня относятся к октябрю, четыре — к ноябрю. Условный работник имеет страховой стаж шесть лет, полную занятость и районный коэффициент 1. Учитываемый заработок за 2024 и 2025 годы равен нулю. Именно это условие делает проверку минимальной гарантии существенной для результата.
В модели средний заработок из МРОТ составляет 890,73 ₽, после применения 80% стажа — 712,58 ₽. Помесячный минимум выше этой величины: 27 093 / 31 для октября и 27 093 / 30 для ноября. После округления дневных сумм до копеек начисление равно 6 234,31 ₽ до удержаний. Деление на 30 для обоих месяцев завысило бы октябрьскую часть. Модель отдельно складывает два сегмента и не определяет сумму поступления на карту.
3 + 4 = 7 дней; начисление модели — 6 234,31 ₽ до удержаний.
| Период | Дней болезни | Дней в месяце | Дневная сумма, ₽ | Начисление, ₽ |
|---|---|---|---|---|
| 29–31 октября | 3 | 31 | 873,97 | 2 621,91 |
| 1–4 ноября | 4 | 30 | 903,10 | 3 612,40 |
Проверьте, относится ли расчёт к обычной болезни самого работника.
Сопоставьте учитываемые доходы каждого расчётного года и страховой стаж.
Сопоставьте оценку с правилами минимума, предела и условий занятости.
Подготовьте дату начала болезни, число календарных дней, подтверждённый страховой стаж и выплаты, на которые начислялись страховые взносы. Сумма поступлений на банковскую карту не заменяет учитываемый заработок: она может содержать выплаты другого характера и суммы после удержаний.
Для события в 2026 году базовый расчётный период — 2024 и 2025 годы. Доходы сверяют по годам, а не одной общей суммой: у каждого года есть свой предел учитываемой базы. Источник правил — раздел СФР о временной нетрудоспособности.
В обычной ветке заработок двух лет делят на 730. Учебная сумма составляет 720 000 + 840 000 = 1 560 000 ₽; средний дневной заработок до проверки ограничений равен 2 136,9863 ₽. Для стажа 6 лет применяется 80%, поэтому дневной показатель по заработку — 1 709,5890 ₽.
За 7 дней арифметическая оценка составляет 11 967,13 ₽ при округлении дневного пособия до копеек перед умножением на дни. Она демонстрирует последовательность действий. Окончательная сумма должна учитывать предусмотренные законом ограничения и особенности конкретного страхового случая.
| Страховой стаж | Доля заработка в обычном случае |
|---|---|
| Менее 5 лет | 60% |
| От 5 до менее 8 лет | 80% |
| 8 лет и более | 100% |
Контроль начинается с единиц исходных величин. Текущая зарплата 70 000 ₽ в месяц и заработок за 2025 год 840 000 ₽ — разные показатели, даже если первый при умножении на двенадцать даёт второй. В реальном году могли быть изменения оплаты и периоды без учитываемых выплат, поэтому годовая сумма подтверждается отдельно. Учебная карточка использует 720 000 ₽ за 2024 год и 840 000 ₽ за 2025 год.
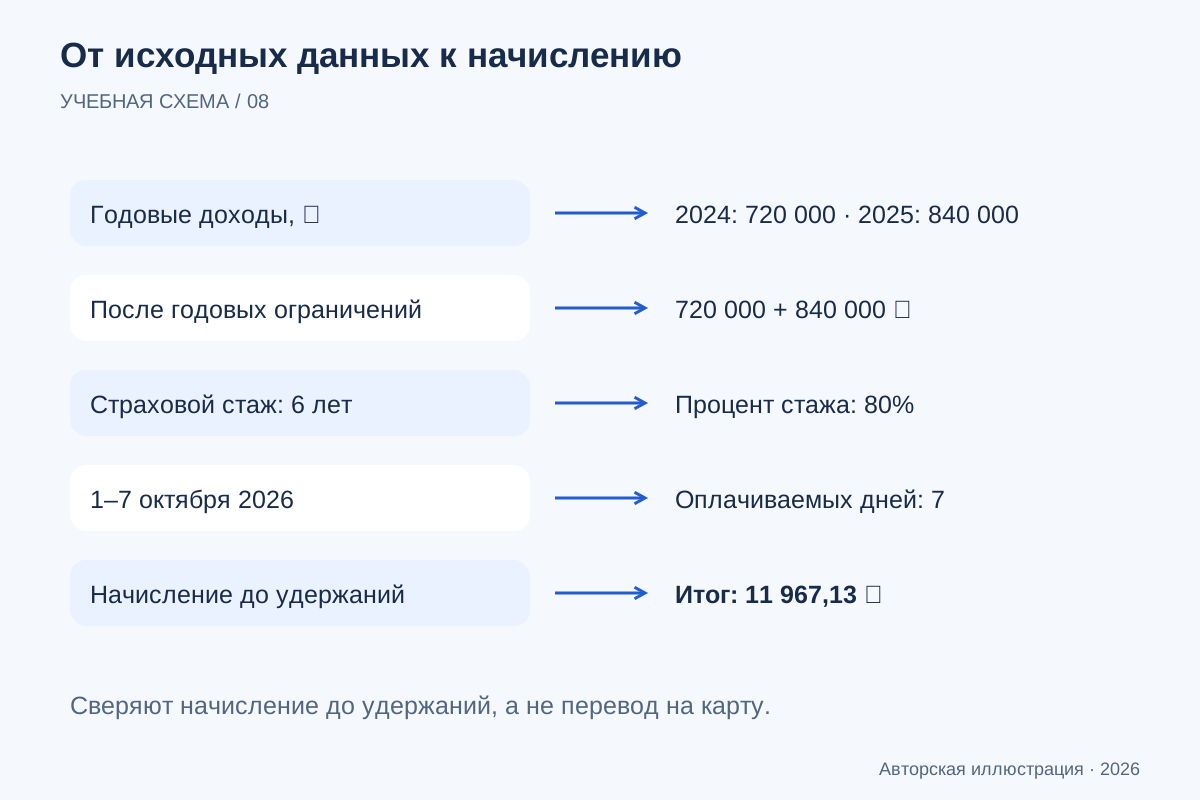
Обе суммы ниже годовых ограничений модели. При стаже шесть лет, семи днях собственного заболевания 1–7 октября 2026 года, полной занятости и коэффициенте 1 получается 11 967,13 ₽ до удержаний. Карточка связывает каждый этап с конкретным исходным показателем. Если банковское поступление отличается, это ещё не доказывает ошибку начисления: нужно сопоставлять одинаковые величины и отдельно разбирать удержания. Страница не проверяет сведения через СФР и не запрашивает документы.
Сначала сверьте годовые суммы, стаж и дни; затем сравнивайте начисление.
| Контрольный шаг | Учебное значение |
|---|---|
| Годовые доходы | 2024: 720 000 ₽; 2025: 840 000 ₽ |
| После годовых ограничений | 720 000 ₽ + 840 000 ₽ |
| Стаж | 6 лет → 80% |
| Оплачиваемые дни | 1–7 октября 2026 → 7 дней |
| Начисление модели | 11 967,13 ₽ |
Минимальная гарантия проверяется в пересчёте на полный календарный месяц. Поэтому короткий больничный на границе месяцев нельзя надёжно проверить только одним постоянным дневным минимумом: в месяцах разное число дней.
Неполное рабочее время, районный коэффициент, стаж менее шести месяцев и основания снижения пособия меняют проверку. Если исходные сведения требуют такой ветки, результат простой формулы остаётся ориентиром по заработку; перед начислением необходим расчёт с полным набором условий.
Сначала сопоставьте исходные данные: те ли годы использованы, совпадает ли число оплачиваемых дней, не включена ли в доход выплата без страховых взносов. Затем проверьте долю стажа и применённые пределы. Разница в исходном заработке обычно важнее разницы в округлении.
Сохраняйте две величины отдельно: начисленное пособие и сумму после удержаний. Для сверки с бухгалтерией полезны расчёт по дням, сведения о заработке и номер электронного листка. Разъяснения СФР помогают определить применимую ветку, но учебная таблица сама не назначает выплату.
Две разные итоговые суммы легче объяснить, если идти по расчёту в одном порядке. Сначала проверяется период болезни, затем заработок каждого расчётного года и доля страхового стажа. После этого сравниваются ограничения и помесячные части. Так крупное отличие исходной базы не маскируется обсуждением нескольких копеек в конце расчёта.
Для небольшого расхождения полезно сохранить точность промежуточных значений. Здесь дневные суммы округляются до копеек, после чего умножаются на дни соответствующего месяца. Иной порядок может дать другой конечный итог. Если причина связана с уходом за ребёнком, производственной травмой, заменой лет или стажем менее шести месяцев, этот пример не подходит для сверки. Переход к разъяснению СФР помогает выбрать нужные правила, но сама схема не устанавливает право на пособие и не подтверждает назначение выплаты.
Ищите первое различие в расчёте, а не подгоняйте итоговую сумму.
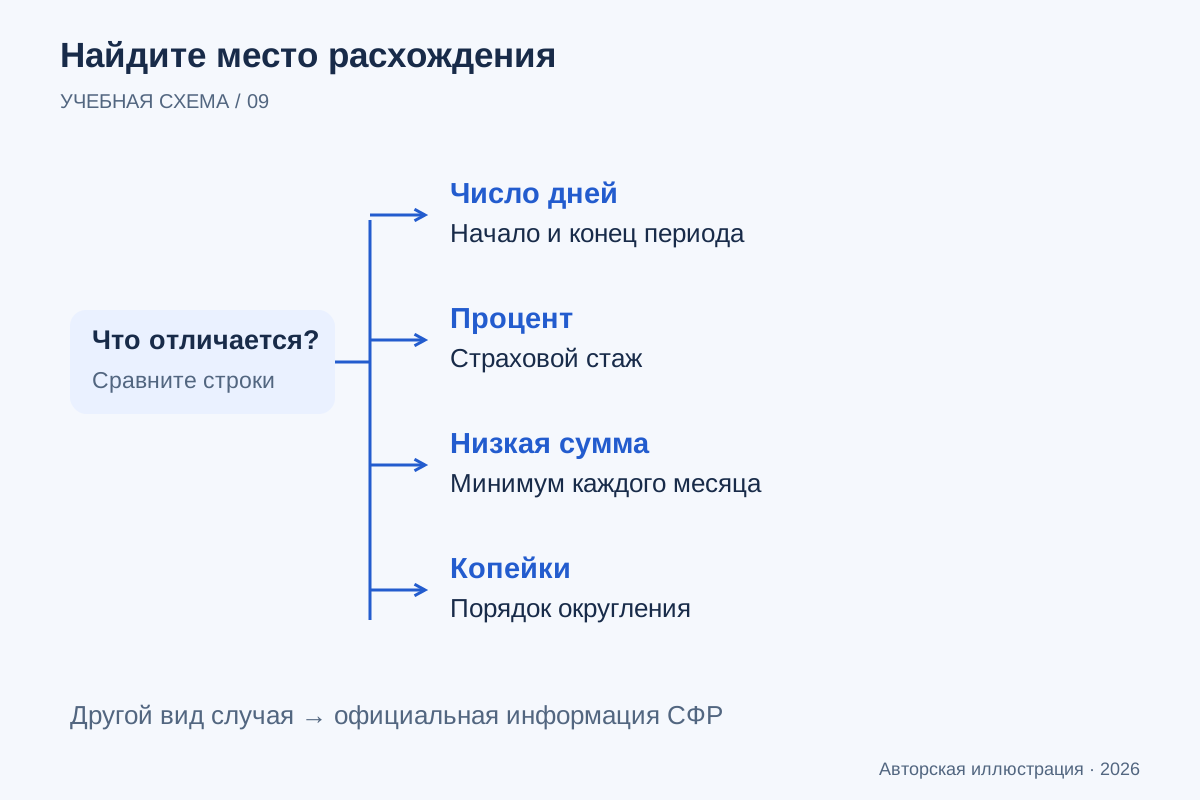
| Где расходится | Что проверить |
|---|---|
| Количество дней | Начало, окончание и включение обеих граничных дат |
| Процент заработка | Подтверждённый страховой стаж |
| Низкий заработок | Минимум каждого месяца, занятость и коэффициент |
| Несколько копеек | Округление дневной суммы до умножения |
| Другая категория случая | Применимую методику по официальному источнику |
Редакция материала: 3 октября 2026 года.
Детали, которые помогают
проверить результат.
Для пояснения расчёта подготовьте обезличенные входные данные и логику проверки. «Попробовать» ведёт в сервис презентаций Slidy, не в СФР.