Соберите начисления
Выделите выплаты, входящие в средний заработок, и расчётные месяцы.
Узнайте, как учитываемые выплаты и расчётные дни связаны с отпускными. Разбор полного периода, календарь неполного месяца и контрольная карточка помогают понять каждую величину.
Кнопка откроет сервис презентаций Slidy в новой вкладке.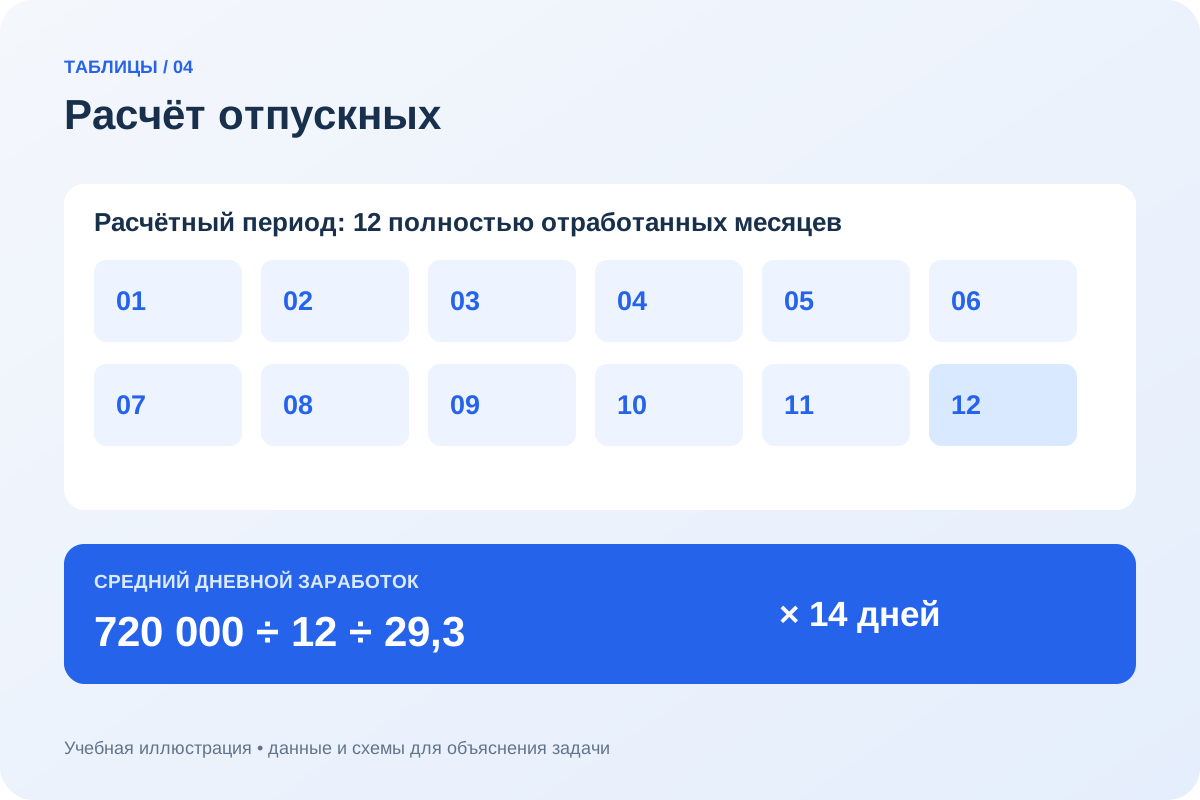
Для простого примера возьмите 720 000 ₽ учитываемых выплат за 12 полностью отработанных месяцев и 14 оплачиваемых дней отпуска. Получается 28 668,94 ₽ до удержаний.
Учитываемые выплаты за 12 полностью отработанных месяцев — 720 000 ₽. Продолжительность оплачиваемого отпуска — 14 календарных дней.
| Шаг | Расчёт |
|---|---|
| Учитываемые выплаты | 720 000 ₽ |
| Расчётные дни | 12 × 29,3 = 351,6 |
| Средний дневной заработок | 720 000 / 351,6 |
| Отпускные | 720 000 / 351,6 × 14 |
Средняя величина сохраняет точность до расчёта итога. Пример не определяет состав премий, индексацию или выплаты при отсутствии заработка за весь период.
Исходная сумма для отпускных собирается из проверенных начислений. Строки расчётного листка удобно рассматривать вместе с периодом, к которому они относятся, и основанием включения. Для зарплаты важна связь с оплатой труда за учитываемое время; для премии — вид, период начисления и применимые условия учёта. Название «премия» само по себе не определяет одинаковый порядок для всех выплат.
В учебном реестре отдельной строкой выделена выплата за время, которое проверяется на исключение. Её нельзя механически оставить в числителе, одновременно убрав соответствующие дни из знаменателя. Порядок среднего заработка сверяется по Положению № 540, а подтверждающие документы остаются основанием решения. Представленный разбор показывает организацию проверки: он не классифицирует выплаты автоматически, не рассчитывает особенности премирования и не определяет необходимость индексации. Для арифметического примера ниже сумма уже подготовлена.
Числитель и знаменатель должны опираться на согласованный состав выплат и времени.
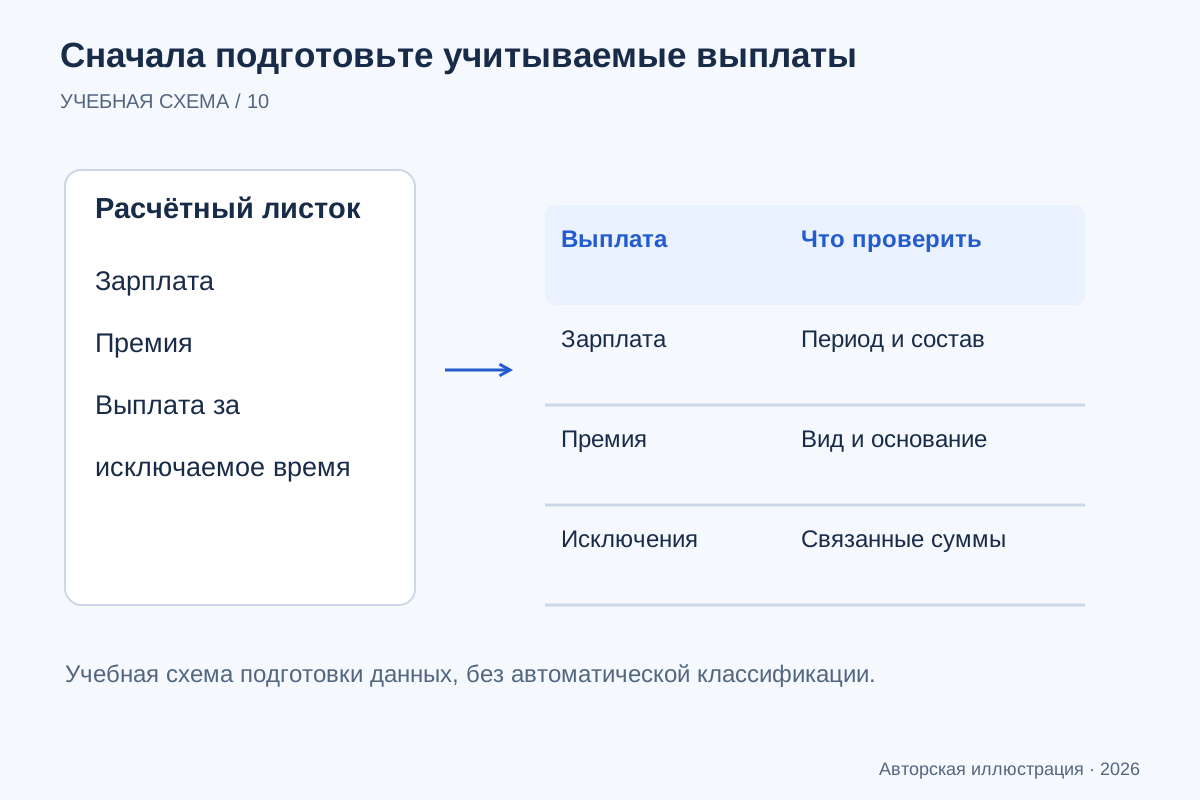
| Вид выплаты | Период | Включение | Основание проверки |
|---|---|---|---|
| Зарплата | Учитываемый месяц | После проверки состава | Оплата труда и расчётный период |
| Премия | Период премирования | По применимому правилу | Вид премии и условия начисления |
| Выплата за исключаемое время | Подтверждённый интервал | Проверяется вместе со временем | Основание исключения по Положению № 540 |
Выделите выплаты, входящие в средний заработок, и расчётные месяцы.
Убедитесь, что для простой модели нет неполных месяцев и исключений.
Используйте оплачиваемые дни отпуска и округлите итог до копеек.
Для отпускных нужна сумма выплат, включаемых в средний заработок, а не общая сумма всех переводов от работодателя. Разделите начисления по месяцам и отметьте периоды, в которых сотрудник не работал: от этого зависит и числитель, и знаменатель.
Порядок исчисления среднего заработка установлен постановлением Правительства РФ № 540. Сначала определяют расчётный период и состав выплат, затем проверяют исключаемое время. Простое деление общей зарплаты на число дней года не воспроизводит эту методику.
Если все 12 месяцев отработаны полностью, средний дневной заработок в рассматриваемой ветке равен сумме учитываемых выплат, делённой на 12 и 29,3. Для 720 000 ₽: 720 000 / 12 / 29,3 = 2 047,78157 ₽.
Умножаем неокруглённый дневной результат на 14 оплачиваемых дней: 28 668,94198 ₽. После округления итога до копеек получаем 28 668,94 ₽. Округление среднего до 2 048 ₽ до умножения даёт другой результат и мешает контрольной сверке.
| Этап | Значение |
|---|---|
| Учитываемые выплаты | 720 000 ₽ |
| Расчётный знаменатель | 12 × 29,3 = 351,6 |
| Оплачиваемые дни | 14 |
| Начислено в учебной модели | 28 668,94 ₽ |
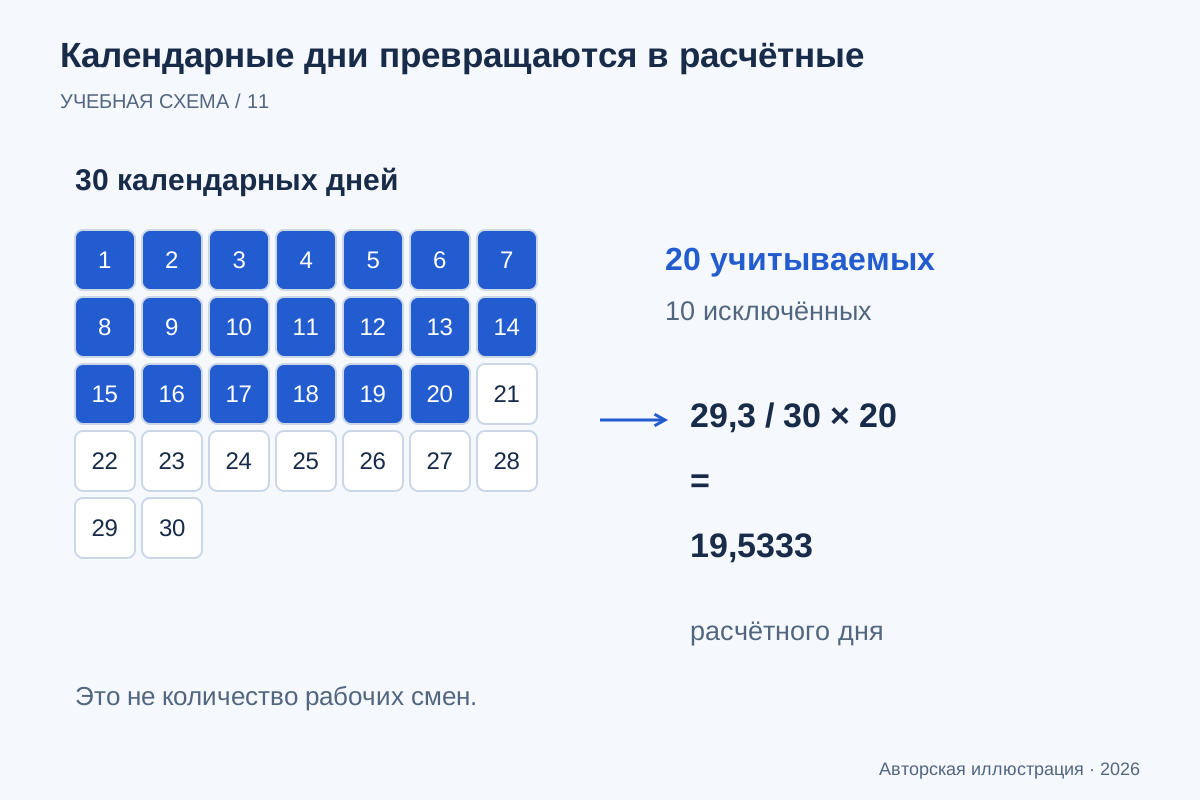
В условном месяце 30 календарных дней. После проверки оснований 20 из них относятся к учитываемому времени, а 10 — к исключаемому. На календаре это две группы реальных дат; в знаменателе используется другая величина: 29,3 / 30 × 20 = 19,5333… расчётного дня. Дробный результат нормален, потому что он выражает пропорциональную часть среднемесячного коэффициента.
Число 19,5333 нельзя подписывать как количество смен или присутствий на работе. Календарное выделение также не доказывает правовое основание исключения: сначала проверяются сведения о периоде, затем выполняется пропорция. При нескольких неполных месяцах каждый рассчитывается со своим числом календарных дней, после чего части складываются с 29,3 за каждый полный месяц. Для воспроизводимости сохраняется точное выражение; показанные четыре знака после запятой служат для чтения, а не для преждевременного округления общей суммы.
Точное выражение 29,3 / 30 × 20 сохраняется до расчёта итоговой суммы.
| Величина | Значение | Единица |
|---|---|---|
| Весь месяц | 30 | Календарных дней |
| Учитываемое время | 20 | Календарных дней |
| Исключаемое время в примере | 10 | Календарных дней |
| Вклад в знаменатель | 29,3 / 30 × 20 = 19,5333… | Расчётного дня |
Коэффициент 29,3 нельзя без проверки умножать на 12 при наличии исключаемых периодов. Для неполного месяца учитываемое число дней определяется пропорцией: 29,3 делят на календарные дни месяца и умножают на календарные дни, приходящиеся на учитываемое время.
Например, для условного месяца из 30 дней с 20 учитываемыми календарными днями вклад в знаменатель равен 29,3 / 30 × 20 = 19,5333. Это иллюстрация формулы; какие именно дни включать, устанавливают по документам и основанию отсутствия. Самостоятельно считать все рабочие дни «учитываемыми календарными» нельзя.
Сверьте даты отпуска и количество оплачиваемых дней отдельно от расчёта среднего. Длина периода между датами и количество дней, за которые начисляются отпускные, могут различаться. Затем проверьте выплаты и исключения по каждому месяцу.
В расчётной записке укажите сумму до удержаний, использованный период и способ округления. Банковское поступление после удержаний не является контрольным значением этой формы. Если присутствуют премии или повышение оплаты труда, применимость дополнительных правил нужно установить до подтверждения суммы.
Контрольная карточка позволяет повторить результат без доступа к чужой рабочей книге. В ней зафиксированы 720 000 ₽ учитываемых выплат, 12 полных месяцев и 14 оплачиваемых дней отпуска. Знаменатель равен 351,6 расчётного дня. Средняя дневная величина 2 047,78157… ₽ показана с дополнительными знаками, чтобы было видно, где возникает округление.
Конечный расчёт: 720 000 / (12 × 29,3) × 14 = 28 668,94 ₽ до удержаний. Средняя величина до умножения не округляется. При сверке сначала сопоставляются эти пять строк, а затем сумма начисления; перевод на карту не является тем же показателем. Пример относится к полному периоду и уже подготовленным выплатам. Даты отсутствия и наличие замены проверяются в графике отпусков отдельно: календарный план команды не подтверждает ни состав заработка, ни денежный результат.
Контрольное начисление — 28 668,94 ₽ до удержаний.
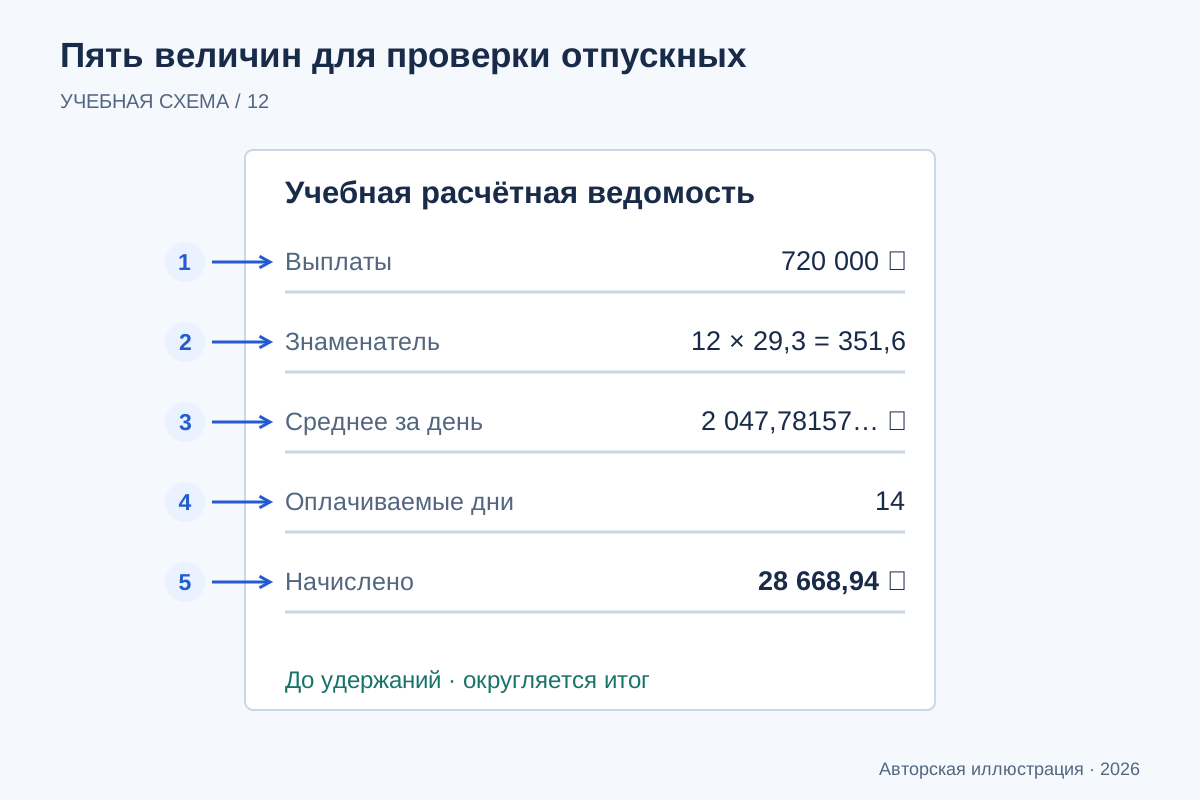
| Строка сверки | Значение |
|---|---|
| Учитываемые выплаты | 720 000 ₽ |
| Знаменатель | 12 × 29,3 = 351,6 |
| Средний дневной заработок | 2 047,78157… ₽ |
| Оплачиваемые дни | 14 |
| Начисление до удержаний | 28 668,94 ₽ |
Редакция материала: 3 октября 2026 года.
Детали, которые помогают
проверить результат.
Используйте готовый разбор, чтобы пояснить сотруднику исходные данные. Переход «Попробовать» открывает Slidy для подготовки презентации.