Определите долг
В учебном примере из стоимости жилья вычитается первоначальный взнос.
Посмотрите, как сумма кредита, ставка и срок влияют на платёж и проценты. В готовых примерах показаны две схемы погашения, несколько сроков и варианты первоначального взноса.
Кнопка откроет сервис презентаций Slidy в новой вкладке.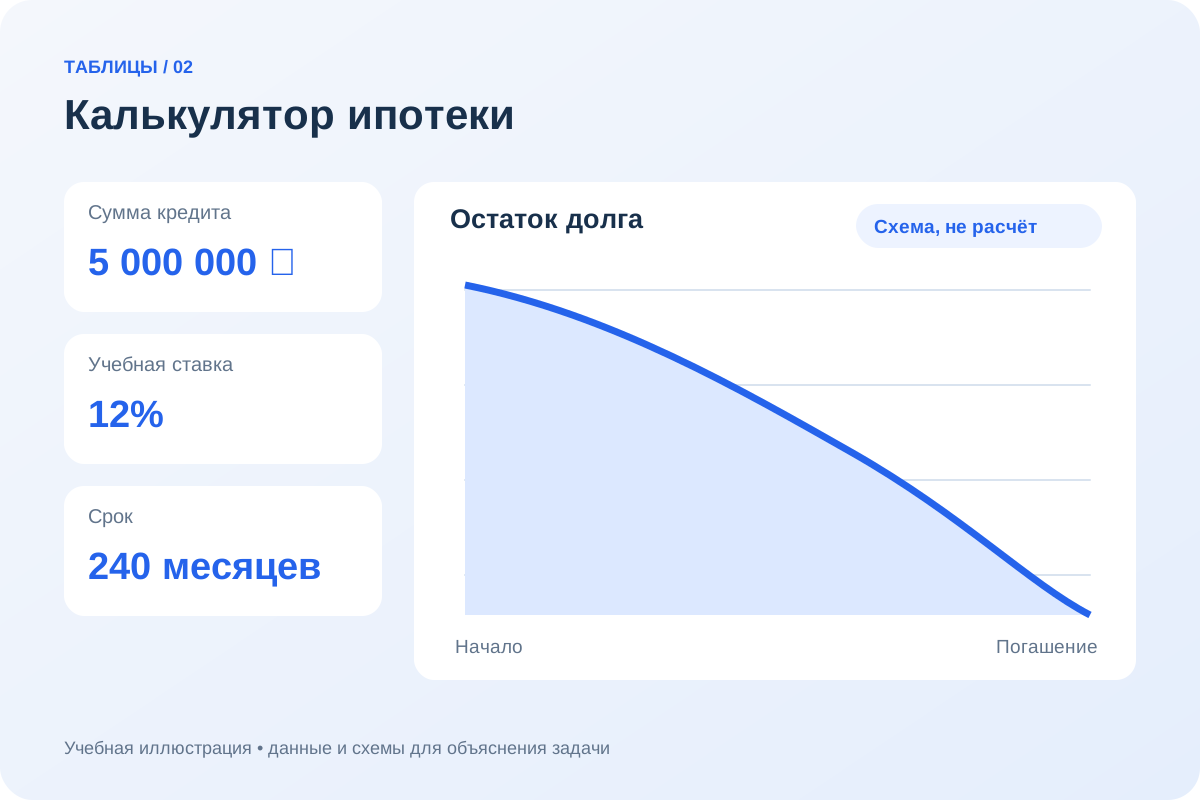
Стоимость жилья 6 000 000 ₽ и взнос 1 000 000 ₽ дают сумму кредита 5 000 000 ₽. Условные 12% годовых на 240 месяцев позволяют сравнить аннуитетную и дифференцированную схемы.
Учебные условия: жильё за 6 млн ₽, первоначальный взнос 1 млн ₽, фиксированная ставка 12% годовых и срок 240 месяцев.
| Показатель | Аннуитет | Дифференцированный |
|---|---|---|
| Сумма кредита | 5 000 000 ₽ | 5 000 000 ₽ |
| Первый платёж | 55 054,31 ₽ | 70 833,33 ₽ |
| Последний платёж | 55 050,95 ₽ | 21 042,47 ₽ |
| Проценты за срок | 8 213 031,04 ₽ | 6 025 000,94 ₽ |
Пример рассчитан для равных месячных периодов. Страховки, комиссии, досрочное погашение и изменение ставки не включены. Это не банковское предложение и не полная стоимость кредита.
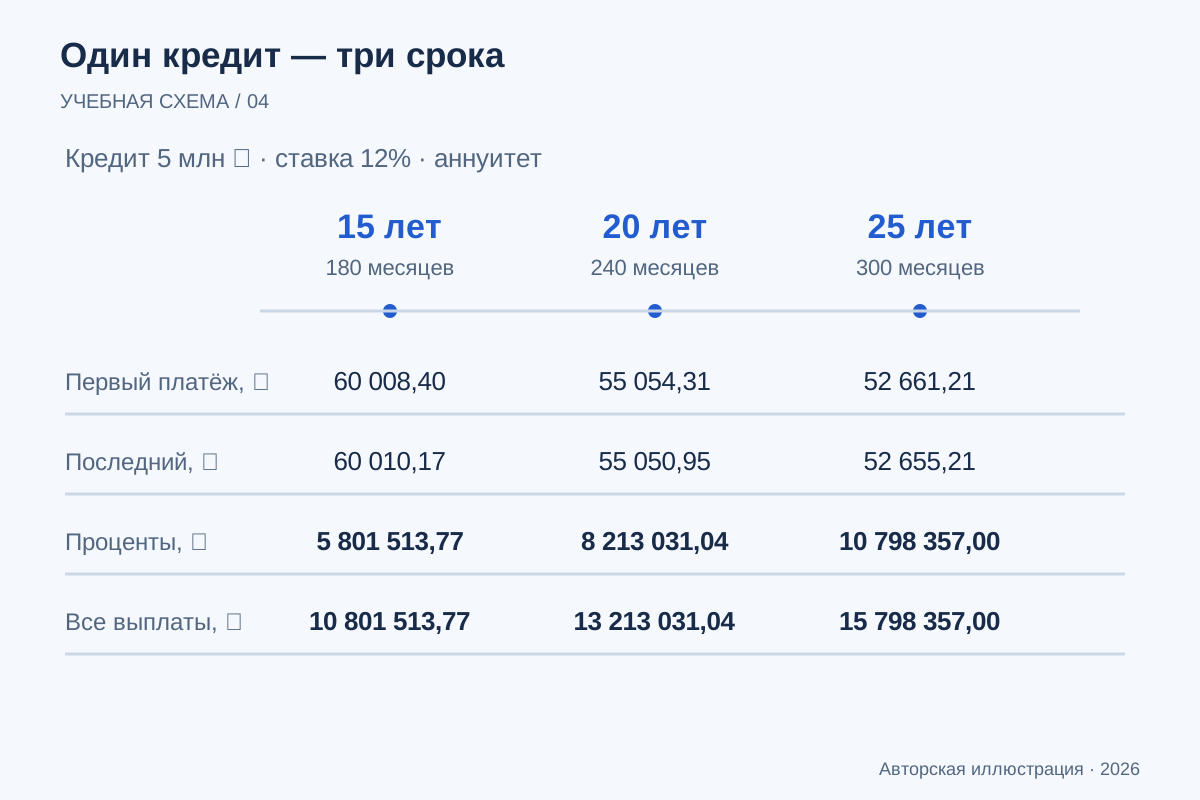
В трёх учебных сценариях квартира стоит 6 000 000 ₽, первоначальный взнос составляет 1 000 000 ₽, сумма кредита — 5 000 000 ₽. Ставка фиксирована на уровне 12% годовых, платежи аннуитетные. Меняется только срок: 180, 240 или 300 месяцев. Это позволяет увидеть цену более длительного погашения без одновременного изменения суммы долга или ставки.
Увеличение срока уменьшает регулярный платёж, но оставляет долг под процентами на большее число месяцев. Таблица показывает первый и последний платежи, накопленные проценты и сумму выплат банку. Первоначальный взнос в последнюю колонку не включён. Значения получены одной расчётной моделью: каждый месяц округляется до копеек, последний платёж погашает остаток полностью. Страховки, комиссии, досрочное погашение и календарные особенности банковского договора в этом сравнении отсутствуют; проценты модели не являются банковской ПСК.
Меньший платёж при длинном сроке сопровождается большей суммой процентов.
| Срок | Первый платёж, ₽ | Последний платёж, ₽ | Проценты, ₽ | Все выплаты по кредиту, ₽ |
|---|---|---|---|---|
| 15 лет / 180 мес. | 60 008,40 | 60 010,17 | 5 801 513,77 | 10 801 513,77 |
| 20 лет / 240 мес. | 55 054,31 | 55 050,95 | 8 213 031,04 | 13 213 031,04 |
| 25 лет / 300 мес. | 52 661,21 | 52 655,21 | 10 798 357,00 | 15 798 357,00 |
В учебном примере из стоимости жилья вычитается первоначальный взнос.
Срок, ставка и схема погашения подписаны рядом с каждой таблицей.
Проверьте платёж, сумму процентов и ограничения приведённого расчёта.
Первоначальный взнос уменьшает сумму, на которую начисляются проценты. Для квартиры за 6 млн ₽ при взносе 1 млн ₽ заём составляет 5 млн ₽. Расходы на переезд и оформление не прибавляйте к взносу: это отдельная потребность в деньгах.
Срок вводится в месяцах: 20 лет соответствуют 240 платежам. Ставка в примере годовая, поэтому месячная ставка для модели равна 12 / 12 / 100 = 0,01. Замена годовой ставки на месячную без деления на 12 резко исказит результат.
При аннуитете размер регулярного платежа определяется выражением A = S × i / (1 − (1 + i)^(−n)). Здесь S — сумма долга, i — месячная ставка, n — количество месяцев. При нулевой ставке применяется отдельное правило A = S / n, потому что основная формула превращается в неопределённость.
Внутри платежа соотношение меняется. Проценты начисляются на остаток, а оставшаяся часть уменьшает основной долг. В начале доля процентов выше; ближе к концу больше средств направляется на погашение кредита. По учебным параметрам платёж составляет около 55 054,31 ₽.
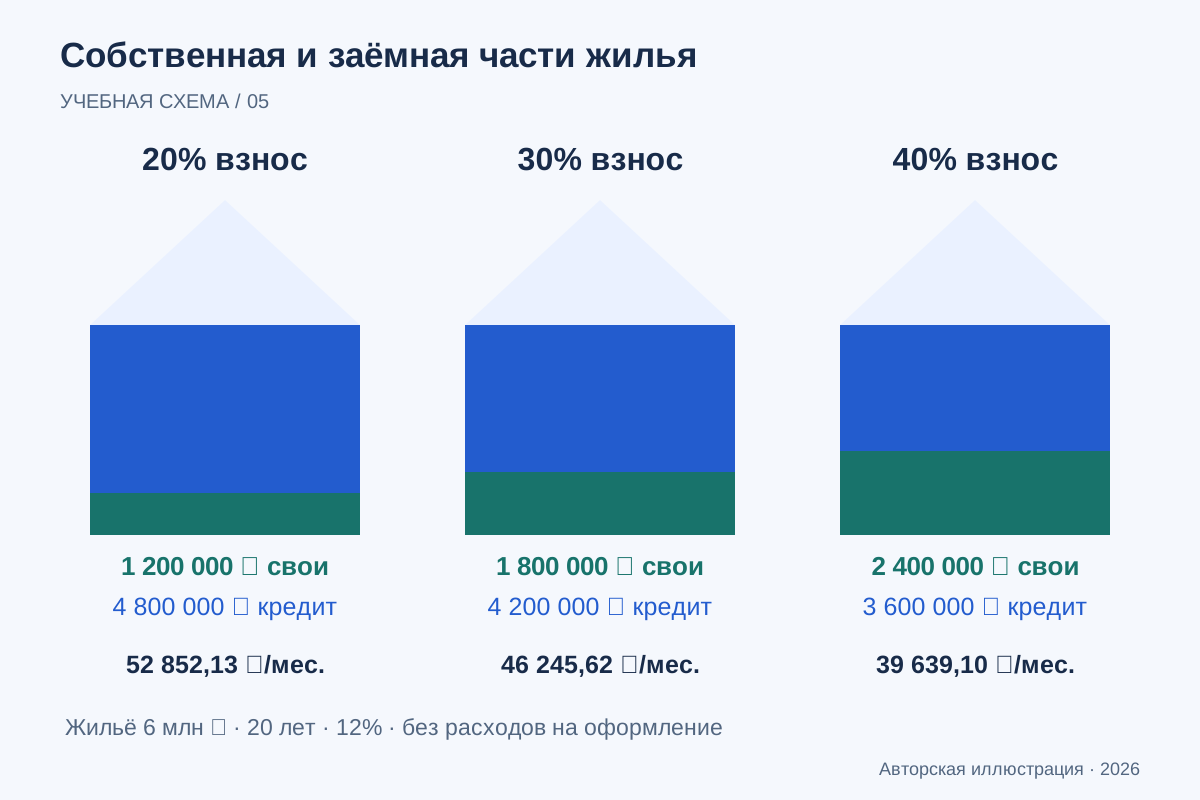
Для квартиры стоимостью 6 000 000 ₽ доли 20%, 30% и 40% означают взносы 1 200 000 ₽, 1 800 000 ₽ и 2 400 000 ₽. Заёмная часть уменьшается соответственно до 4 800 000 ₽, 4 200 000 ₽ и 3 600 000 ₽. Во всех вариантах сохраняются срок 240 месяцев, учебная ставка 12% и аннуитетная схема. Собственная и заёмная части каждый раз дают полную цену жилья.
Больший взнос снижает платёж за счёт меньшего долга. Однако все имеющиеся накопления и сумма, предназначенная для сделки, не обязательно совпадают. Разовые расходы на оформление, переезд и отдельный семейный резерв следует рассматривать своими строками. Здесь они не прибавлены к взносу и не оплачиваются из него автоматически. Сравнение помогает увидеть арифметическую зависимость, но не определяет подходящий размер резерва или решение банка по конкретному заявителю.
Сначала отделите сумму на сделку от остальных накоплений, затем сравнивайте взносы.
| Взнос | Свои средства, ₽ | Кредит, ₽ | Первый платёж, ₽ |
|---|---|---|---|
| 20% | 1 200 000,00 | 4 800 000,00 | 52 852,13 |
| 30% | 1 800 000,00 | 4 200 000,00 | 46 245,62 |
| 40% | 2 400 000,00 | 3 600 000,00 | 39 639,10 |
В дифференцированной схеме основной долг погашается одинаковыми частями: 5 000 000 / 240 = 20 833,33 ₽ в месяц до учёта округления. Процентная часть уменьшается вместе с остатком, поэтому общий платёж постепенно снижается.
Первый платёж в примере — около 70 833,33 ₽: 20 833,33 ₽ долга и 50 000 ₽ процентов. Последний — около 21 041,67 ₽. Такой график создаёт большую нагрузку в начале. Сравнивать схемы корректно только при одинаковых сумме, сроке и ставке.
Сумма регулярных платежей за вычетом выданного кредита показывает проценты внутри выбранной модели. Она полезна для сравнения двух расчётных сценариев, но не описывает все расходы по банковскому договору.
Банк России отдельно рассматривает раскрытие полной стоимости кредита и сопутствующих платежей. Для решения о договоре сопоставьте банковский график, условия страхования, комиссии и правила изменения ставки. Расхождение с приведённым расчётом проверяйте по допущениям и датам начисления, а не только по размеру последнего платежа.
В учебном месяце семья получила 150 000 ₽. На повседневные и другие расходы выделено 60 000 ₽, на регулярные расходы по жилью — 10 000 ₽, на отдельную разовую покупку — 5 000 ₽. До ипотечного платежа остаётся 75 000 ₽. Для кредита 5 000 000 ₽ на 240 месяцев под учебные 12% первый платёж равен 55 054,31 ₽. После него остаётся 19 945,69 ₽.
Такой порядок показывает, какие расходы уже вошли в расчёт. Коммунальные платежи не растворяются внутри ипотеки, а разовая покупка не превращается в ежемесячное обязательство следующих периодов. Полученный остаток относится только к этому набору поступлений и расходов. Он не подтверждает устойчивость бюджета при потере дохода и не служит оценкой кредитоспособности. Для следующего месяца разовую строку пересматривают, а известные регулярные платежи сохраняют; накопления на цели выделяют отдельно.
Остаток после всех показанных строк — 19 945,69 ₽.
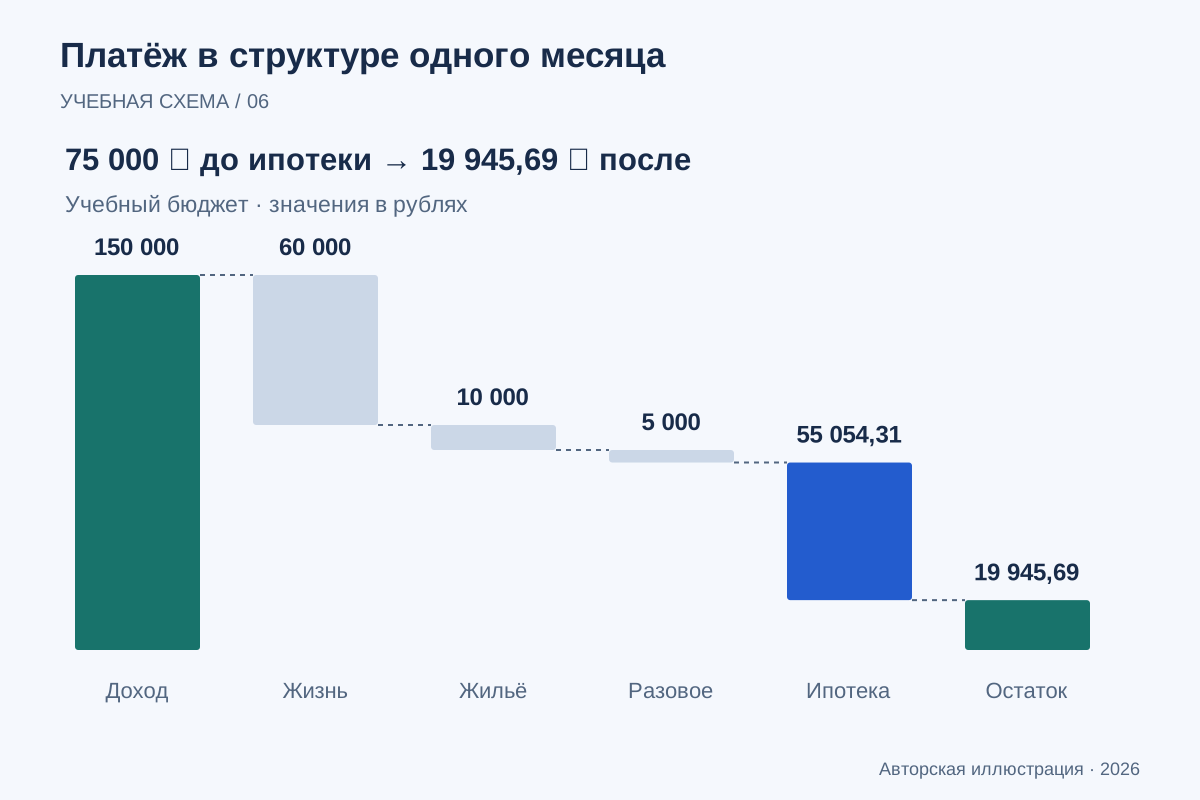
| Денежный поток | Сумма, ₽ |
|---|---|
| Доход | 150 000,00 |
| Повседневные и другие расходы | −60 000,00 |
| Регулярные расходы на жильё | −10 000,00 |
| Разовая покупка | −5 000,00 |
| Остаток до ипотеки | 75 000,00 |
| Первый ипотечный платёж | −55 054,31 |
| Остаток после ипотеки | 19 945,69 |
Редакция материала: 3 октября 2026 года.
Детали, которые помогают
проверить результат.
Проверенные суммы и допущения можно представить в коротком обзоре. «Попробовать» открывает Slidy для подготовки презентаций.